

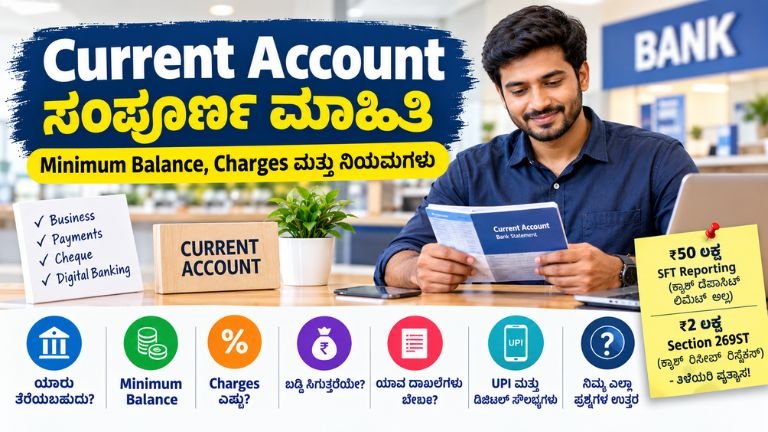
Current Account ಎಂದರೇನು? ಯಾರು ತೆರೆಯಬಹುದು, Minimum Balance, Charges ಮತ್ತು ಸಂಪೂರ್ಣ ಮಾಹಿತಿ
ವ್ಯವಹಾರ ನಡೆಸುವವರಿಗೆ ಬ್ಯಾಂಕ್ ಖಾತೆ ಎಂದರೆ ಕೇವಲ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಇಡುವ ಸ್ಥಳವಲ್ಲ. ಪ್ರತಿದಿನ ಹಣ ಸ್ವೀಕರಿಸುವುದು, ಗ್ರಾಹಕರಿಂದ ಪಾವತಿ ಪಡೆಯುವುದು, ಸರಬರಾಜುದಾರರಿಗೆ ಹಣ ಕಳುಹಿಸುವುದು, ಚೆಕ್ ಮೂಲಕ ವ್ಯವಹಾರ ಮಾಡುವುದು ಸೇರಿದಂತೆ ಹಲವು ಕೆಲಸಗಳಿಗೆ ಬ್ಯಾಂಕ್ ಖಾತೆ ಬೇಕಾಗುತ್ತದೆ. ಇಂತಹ ಹೆಚ್ಚಿನ ಪ್ರಮಾಣದ ಮತ್ತು ನಿಯಮಿತ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳಿಗೆ ಸಾಮಾನ್ಯವಾಗಿ Current Account ಬಳಸಲಾಗುತ್ತದೆ.
ಆದರೆ Current Account ತೆರೆಯುವ ಮೊದಲು ಹಲವರಿಗೆ ಕೆಲವು ಪ್ರಶ್ನೆಗಳು ಇರುತ್ತವೆ. Current Account ಎಂದರೇನು? ಇದಕ್ಕೆ ಬಡ್ಡಿ ಸಿಗುತ್ತದೆಯೇ? Minimum Balance ಎಷ್ಟು? Cash Depositಗೆ ಎಷ್ಟು ಮಿತಿ? ಯಾರು ಈ ಖಾತೆ ತೆರೆಯಬಹುದು? ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು? Savings Accountಗಿಂತ ಇದು ಹೇಗೆ ಭಿನ್ನ? ಈ ಲೇಖನದಲ್ಲಿ Current Account ಬಗ್ಗೆ ತಿಳಿದುಕೊಳ್ಳಬೇಕಾದ ಪ್ರಮುಖ ಮಾಹಿತಿಯನ್ನು ಸರಳವಾಗಿ ನೋಡೋಣ.
Current Account ಎಂದರೇನು?
Current Account ಎನ್ನುವುದು ಮುಖ್ಯವಾಗಿ ನಿಯಮಿತ ಹಾಗೂ ಹೆಚ್ಚಿನ ಪ್ರಮಾಣದ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳನ್ನು ನಡೆಸಲು ಬಳಸುವ ಬ್ಯಾಂಕ್ ಖಾತೆಯಾಗಿದೆ. RBIಯ deposit-related frameworkನಲ್ಲಿ Current Account ಅನ್ನು demand deposit account ಆಗಿ ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ಖಾತೆಯಲ್ಲಿರುವ balance ಅಥವಾ ಬ್ಯಾಂಕ್ ಒಪ್ಪಿಕೊಂಡಿರುವ ಮಿತಿಯೊಳಗೆ ಅಗತ್ಯವಿರುವಂತೆ ಹಣವನ್ನು ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯ ಇದರಲ್ಲಿ ಇರುತ್ತದೆ.
ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ವ್ಯಾಪಾರ ಅಥವಾ ದಿನನಿತ್ಯದ ಹೆಚ್ಚಿನ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳನ್ನು ನಿರ್ವಹಿಸಲು ಬಳಸುವ ಖಾತೆಯೇ Current Account.
ಉದಾಹರಣೆಗೆ:
- ಅಂಗಡಿ ಅಥವಾ ವ್ಯಾಪಾರದಿಂದ ಪ್ರತಿದಿನ ಹಣ ಬರುತ್ತಿದ್ದರೆ
- Suppliersಗೆ ನಿಯಮಿತವಾಗಿ ಹಣ ಪಾವತಿಸಬೇಕಿದ್ದರೆ
- Business expensesಗಾಗಿ ಹಣ ವರ್ಗಾಯಿಸಬೇಕಿದ್ದರೆ
- ಹೆಚ್ಚಿನ cheque transactions ಇದ್ದರೆ
- ಗ್ರಾಹಕರಿಂದ ಹಲವು ರೀತಿಯಲ್ಲಿ payment ಸ್ವೀಕರಿಸಬೇಕಿದ್ದರೆ
Current Account ಉಪಯುಕ್ತವಾಗಬಹುದು.
Current Account ಯಾರಿಗೆ ಬೇಕು?
Current Account ಮುಖ್ಯವಾಗಿ business ಮತ್ತು commercial transactionsಗಾಗಿ ಬಳಸಲಾಗುತ್ತದೆ. ಬ್ಯಾಂಕ್ನ ನಿಯಮಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಈ ರೀತಿಯವರು Current Account ತೆರೆಯಬಹುದು:
- Sole Proprietorship
- Partnership Firm
- LLP
- Private Limited Company
- Public Limited Company
- Trust ಅಥವಾ Society
- ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ಅಂಗಡಿ ಮಾಲೀಕರು
- ಕೆಲವು ವೃತ್ತಿಪರರು
- ಇತರ ಅರ್ಹ business entities
ಯಾರು ಖಾತೆ ತೆರೆಯಬಹುದು ಎಂಬುದು ಪ್ರತಿಯೊಂದು ಬ್ಯಾಂಕ್ನ account eligibility ಮತ್ತು KYC ನಿಯಮಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
Current Accountಗೆ ಬಡ್ಡಿ ಸಿಗುತ್ತದೆಯೇ?
ಸಾಮಾನ್ಯವಾಗಿ Current Account balanceಗೆ ಬಡ್ಡಿ ಸಿಗುವುದಿಲ್ಲ. RBIಯ ಪ್ರಸ್ತುತ deposit-interest frameworkನಲ್ಲಿ Current Accountನಲ್ಲಿ interest-free deposits ಸ್ವೀಕರಿಸುವ ವ್ಯವಸ್ಥೆ ಇದೆ.
ಹೀಗಾಗಿ ನಿಮ್ಮ ಮುಖ್ಯ ಉದ್ದೇಶ ಹಣವನ್ನು ಖಾತೆಯಲ್ಲಿ ಇಟ್ಟು ಬಡ್ಡಿ ಗಳಿಸುವುದಾದರೆ, Current Accountಗಿಂತ Savings Account ಅಥವಾ Term Deposit ಮುಂತಾದ ಆಯ್ಕೆಗಳು ಹೆಚ್ಚು ಸೂಕ್ತವಾಗಿರಬಹುದು.
Current Account ಮತ್ತು Savings Account ನಡುವಿನ ವ್ಯತ್ಯಾಸ
Savings Account ಮುಖ್ಯವಾಗಿ ವೈಯಕ್ತಿಕ ಉಳಿತಾಯ ಮತ್ತು ದಿನನಿತ್ಯದ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳಿಗೆ ಬಳಸಲಾಗುತ್ತದೆ. ಈ ಖಾತೆಯಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಠೇವಣಿ ಹಣದ ಮೇಲೆ ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ. UPI, ATM, Online Transfer ಮತ್ತು Cheque ಮುಂತಾದ ಸಾಮಾನ್ಯ ಸೇವೆಗಳನ್ನು ಬಳಸಬಹುದು. ಖಾತೆಯಲ್ಲಿ ಕಾಯ್ದುಕೊಳ್ಳಬೇಕಾದ Minimum Balance ಬ್ಯಾಂಕ್ ಮತ್ತು account typeಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಇದರ charges Current Accountಗೆ ಹೋಲಿಸಿದರೆ ಕಡಿಮೆ ಇರಬಹುದು.
Current Account ಮುಖ್ಯವಾಗಿ ವ್ಯಾಪಾರಿಗಳು, ಸಂಸ್ಥೆಗಳು ಮತ್ತು ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳನ್ನು ಮಾಡುವವರಿಗೆ ಅನುಕೂಲವಾಗುವಂತೆ ಬಳಸಲಾಗುತ್ತದೆ. ಈ ಖಾತೆಯಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಠೇವಣಿ ಹಣದ ಮೇಲೆ ಬಡ್ಡಿ ಸಿಗುವುದಿಲ್ಲ. Business payments, cheque transactions, fund transfers ಮತ್ತು ಹೆಚ್ಚಿನ cash transactions ಮುಂತಾದವುಗಳಿಗೆ ಇದನ್ನು ಬಳಸಬಹುದು. Minimum Balance ಮತ್ತು ವಿವಿಧ service charges ಬ್ಯಾಂಕ್ ಹಾಗೂ account typeಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗುತ್ತವೆ. ಕೆಲವು ಸೇವೆಗಳಿಗೆ Savings Accountಗಿಂತ ಹೆಚ್ಚಿನ charges ಇರಬಹುದು.
ಯಾವ ಖಾತೆ ಸೂಕ್ತ ಎಂಬುದು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಅಗತ್ಯ ಮತ್ತು ವ್ಯವಹಾರದ ಸ್ವರೂಪದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
Current Accountಗೆ Minimum Balance ಎಷ್ಟು?
Current Accountಗೆ ಎಲ್ಲ ಬ್ಯಾಂಕ್ಗಳಿಗೂ ಒಂದೇ Minimum Balance ಇರುವುದಿಲ್ಲ.
ಇದು ಸಾಮಾನ್ಯವಾಗಿ:
- ಬ್ಯಾಂಕ್
- Current Account variant
- Business type
- Location
- Account package
ಇವುಗಳ ಆಧಾರದ ಮೇಲೆ ಬದಲಾಗಬಹುದು.
ಕೆಲವು Current Accountsಗೆ ಕಡಿಮೆ balance requirement ಇರಬಹುದು. ಇನ್ನೂ ಕೆಲವು business accountsಗೆ ಹೆಚ್ಚಿನ balance maintain ಮಾಡುವ ನಿಯಮ ಇರಬಹುದು. ಆದ್ದರಿಂದ Current Account ತೆರೆಯುವ ಮೊದಲು Minimum Balance ಅಥವಾ Average Monthly Balance (AMB) ಎಷ್ಟು ಎಂದು ಬ್ಯಾಂಕ್ನಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
Minimum Balance maintain ಮಾಡದಿದ್ದರೆ?
ನಿಮ್ಮ accountಗೆ minimum balance requirement ಇದ್ದು ಅದನ್ನು maintain ಮಾಡದಿದ್ದರೆ, ಬ್ಯಾಂಕ್ನ terms ಪ್ರಕಾರ non-maintenance charge ವಿಧಿಸಬಹುದು.
ಈ charge:
- ಬ್ಯಾಂಕ್ ಪ್ರಕಾರ
- account variant ಪ್ರಕಾರ
- required balance ಪ್ರಕಾರ
ಬದಲಾಗಬಹುದು.
ಆದ್ದರಿಂದ ಕೇವಲ “Current Accountಗೆ minimum balance ಇದೆ” ಎಂದು ತಿಳಿದುಕೊಳ್ಳುವುದಕ್ಕಿಂತ balance requirement ಮತ್ತು charge ಎರಡನ್ನೂ ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
Current Accountನಲ್ಲಿ ಎಷ್ಟು ಹಣ ಇಡಬಹುದು?
Current Accountನಲ್ಲಿ ಎಲ್ಲ ಗ್ರಾಹಕರಿಗೂ ಅನ್ವಯಿಸುವ ಒಂದೇ ಸಾಮಾನ್ಯ maximum balance limit ಇದೆ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ. ಆದರೆ ದೊಡ್ಡ ಮೊತ್ತದ ವ್ಯವಹಾರಗಳನ್ನು ನಡೆಸುವಾಗ ಬ್ಯಾಂಕ್ ತನ್ನ KYC, transaction monitoring ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಮಾಹಿತಿ ಅಥವಾ supporting documents ಕೇಳಬಹುದು. ಅದರರ್ಥ, Current Accountನಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತ ಇಟ್ಟರೆ ಅದು ಸ್ವತಃ ತಪ್ಪು ಎಂದಲ್ಲ. ಆದರೆ ಹಣದ ಮೂಲ ಮತ್ತು business records ಸರಿಯಾಗಿರುವುದು ಮುಖ್ಯ.
Current Account Cash Deposit Limit ಎಷ್ಟು?
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು. Cash deposit reporting threshold ಮತ್ತು cash transaction restriction ಒಂದೇ ವಿಷಯವಲ್ಲ.
Income Tax ನಿಯಮಗಳ ಪ್ರಕಾರ, ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಒಂದು ಅಥವಾ ಹೆಚ್ಚಿನ Current Accountsನಲ್ಲಿ ಒಂದು financial yearನಲ್ಲಿ ಒಟ್ಟು ₹50 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ cash deposits ಅಥವಾ cash withdrawals ನಡೆದರೆ, ಆ ವ್ಯವಹಾರಗಳು Statement of Financial Transaction (SFT) reportingಗೆ ಒಳಪಡುತ್ತವೆ.
ಅಂದರೆ: ₹50 ಲಕ್ಷ ಎನ್ನುವುದು Current Accountಗೆ cash deposit ಮಾಡಬಹುದಾದ ಗರಿಷ್ಠ ಮಿತಿ ಅಲ್ಲ. ಇದು Income Tax reporting threshold.
ಉದಾಹರಣೆಗೆ, ಒಂದು businessನಲ್ಲಿ financial yearನಲ್ಲಿ Current Accountಗಳ ಮೂಲಕ ₹60 ಲಕ್ಷ cash deposits ನಡೆದರೆ, ಆ ವ್ಯವಹಾರಗಳು ಸಂಬಂಧಪಟ್ಟ reporting framework ಅಡಿಯಲ್ಲಿ ವರದಿಯಾಗಬಹುದು. ಆದರೆ ಇದರಿಂದ “₹50 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು cash deposit ಮಾಡುವುದು ನಿಷೇಧ” ಎಂದು ಅರ್ಥವಲ್ಲ. ಅದೇ ರೀತಿ ₹50 ಲಕ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ transaction ಇದ್ದರೆ ಯಾವುದೇ tax rule ಅನ್ವಯಿಸುವುದಿಲ್ಲ ಎಂದೂ ಅರ್ಥವಲ್ಲ.
₹2 ಲಕ್ಷ Cash Rule: Section 269ST ಏನು ಹೇಳುತ್ತದೆ?
₹50 ಲಕ್ಷದ SFT reporting threshold ಮತ್ತು cash transaction restriction ಎರಡೂ ಬೇರೆ ವಿಷಯಗಳು.
Income Tax Actನ Section 269ST ಪ್ರಕಾರ, ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ ಒಬ್ಬ ವ್ಯಕ್ತಿ ₹2 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು cashನಲ್ಲಿ ಸ್ವೀಕರಿಸುವಂತಿಲ್ಲ. ಈ restriction ಒಂದೇ ವ್ಯಕ್ತಿಯಿಂದ ಒಂದೇ ದಿನದಲ್ಲಿ, ಒಂದೇ transactionಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಅಥವಾ ಒಂದೇ event/occasionಗೆ ಸಂಬಂಧಿಸಿದ transactionsಗೆ ಅನ್ವಯಿಸಬಹುದು.
ಈ ನಿಯಮ ಉಲ್ಲಂಘನೆಯಾದರೆ Section 271DA ಅಡಿಯಲ್ಲಿ ಸ್ವೀಕರಿಸಿದ ಮೊತ್ತದಷ್ಟೇ penalty ವಿಧಿಸಬಹುದಾಗಿದೆ.
ಹೀಗಾಗಿ ಈ ಎರಡು ವಿಷಯಗಳನ್ನು ಗೊಂದಲಪಡಿಸಬಾರದು:
- ₹50 ಲಕ್ಷ → Current Accountನಲ್ಲಿ financial year cash deposits/withdrawalsಗೆ ಸಂಬಂಧಿಸಿದ SFT reporting threshold
- ₹2 ಲಕ್ಷ → ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ cash ಸ್ವೀಕರಿಸುವುದಕ್ಕೆ ಇರುವ ಕಾನೂನು ನಿರ್ಬಂಧ
ಅದರರ್ಥ ₹50 ಲಕ್ಷದ SFT threshold ಅನ್ನು “₹50 ಲಕ್ಷದವರೆಗೆ cash deposit ಮಾಡಬಹುದು” ಎಂದು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಾರದು. ಅದೇ ರೀತಿ Section 269STನ ₹2 ಲಕ್ಷ ನಿಯಮವನ್ನು “Current Accountನಲ್ಲಿ ₹2 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು cash deposit ಮಾಡಲಾಗುವುದಿಲ್ಲ” ಎಂದೂ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಾರದು.
ಗಮನಿಸಿ: Section 269STಗೆ ಕೆಲವು ಕಾನೂನುಬದ್ಧ exceptions ಇವೆ. ಆದ್ದರಿಂದ ಪ್ರತಿಯೊಂದು ₹2 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ cash transaction ಕೂಡ ಸ್ವಯಂಚಾಲಿತವಾಗಿ Section 269ST ಉಲ್ಲಂಘನೆಯಾಗುತ್ತದೆ ಎಂದು ಹೇಳಬಾರದು.
ದೊಡ್ಡ ಮೊತ್ತದ Cash Deposit ಮಾಡುವವರು ಏನು ಗಮನಿಸಬೇಕು?
Businessನಲ್ಲಿ cash transactions ಇದ್ದರೆ:
- Sales records ಸರಿಯಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಿ
- Cash book ನಿರ್ವಹಿಸಿ
- Invoices ಮತ್ತು bills ಉಳಿಸಿಕೊಳ್ಳಿ
- ಹಣದ ಮೂಲವನ್ನು ವಿವರಿಸುವ ದಾಖಲೆಗಳನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ
- Bank statement ಮತ್ತು business records ನಡುವೆ ಹೊಂದಾಣಿಕೆ ಇರಲಿ
- ಅಗತ್ಯವಿದ್ದರೆ tax professionalನ ಸಲಹೆ ಪಡೆಯಿರಿ
ಮುಖ್ಯವಾಗಿ, SFT reporting ಎಂದರೆ ಆ ಮೊತ್ತದ ಮೇಲೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ tax ವಿಧಿಸಲಾಗುತ್ತದೆ ಎಂದಲ್ಲ.
Current Accountನಲ್ಲಿ UPI ಬಳಸಬಹುದೇ?
ಬಹುತೇಕ ಬ್ಯಾಂಕ್ಗಳು eligible Current Account customersಗೆ digital banking facilities ನೀಡುತ್ತವೆ. ಆದರೆ UPI, QR, mobile banking, internet banking ಮತ್ತು transaction limits account type ಹಾಗೂ ಬ್ಯಾಂಕ್ನ product ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತವೆ.
Business customersಗೆ ಬ್ಯಾಂಕ್ನಿಂದ ಲಭ್ಯವಿರುವ ಸೌಲಭ್ಯಗಳಲ್ಲಿ:
- UPI/QR
- NEFT
- RTGS
- IMPS
- Internet Banking
- Mobile Banking
- POS/payment collection
- Cheque facility
ಇರಬಹುದು.
ಪ್ರತಿಯೊಂದು Current Accountನಲ್ಲಿ ಎಲ್ಲ facilities ಒಂದೇ ರೀತಿಯಾಗಿರಬೇಕೆಂದಿಲ್ಲ.
Current Accountನಲ್ಲಿ Cheque ಬಳಸಬಹುದೇ?
ಹೌದು. Current Accountನಲ್ಲಿ cheque facility ಸಾಮಾನ್ಯವಾಗಿ business payments ಮತ್ತು collectionsಗೆ ಬಳಸಲಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಾಪಾರಿ supplierಗೆ ₹75,000 ಪಾವತಿಸಬೇಕಿದ್ದರೆ cheque ಅಥವಾ bank transfer ಮೂಲಕ ಹಣ ಕಳುಹಿಸಬಹುದು.
ಆದರೆ:
- Cheque book charges
- Additional cheque leaves
- Cheque return charges
- Stop payment charges
ಮುಂತಾದವು ಬ್ಯಾಂಕ್ನ Schedule of Charges ಪ್ರಕಾರ ಇರಬಹುದು.
Current Accountನಿಂದ NEFT, RTGS ಮತ್ತು IMPS ಮಾಡಬಹುದೇ?
ಬ್ಯಾಂಕ್ ಒದಗಿಸುವ facilityಗೆ ಅನುಗುಣವಾಗಿ Current Accountನಿಂದ:
- NEFT
- RTGS
- IMPS
- Internal bank transfer
ಮಾಡಬಹುದು. ಆದರೆ transaction limits ಮತ್ತು charges ಬ್ಯಾಂಕ್ ಹಾಗೂ account variantಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗಬಹುದು.
Current Account ತೆರೆಯಲು ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು?
ಅಗತ್ಯ ದಾಖಲೆಗಳು ನೀವು ಯಾವ ರೀತಿಯ business/entity ಆಗಿದ್ದೀರಿ ಎಂಬುದರ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತವೆ.
Sole Proprietorship
ಸಾಮಾನ್ಯವಾಗಿ:
- PAN
- Proprietorನ KYC ದಾಖಲೆಗಳು
- Address proof
- Business existence/activity proof
- Registration/licence ಅಥವಾ ಬ್ಯಾಂಕ್ ಸ್ವೀಕರಿಸುವ ಇತರ business documents
ಬೇಕಾಗಬಹುದು.
Partnership Firm
ಸಾಮಾನ್ಯವಾಗಿ:
- Partnership Deed
- Firm PAN
- Partnersಗಳ KYC
- Business/address proof
- Authorisation documents
ಬೇಕಾಗಬಹುದು.
Company
ಸಾಮಾನ್ಯವಾಗಿ:
- Certificate of Incorporation
- Company PAN
- Memorandum/Articles ಸಂಬಂಧಿತ ದಾಖಲೆಗಳು
- Board Resolution
- Authorised signatory KYC
- Registered office proof
ಮುಂತಾದ ದಾಖಲೆಗಳು ಬೇಕಾಗಬಹುದು.
LLP, Trust ಅಥವಾ Society
ಸಂಬಂಧಪಟ್ಟ registration documents, PAN, authorised person KYC ಮತ್ತು entityಗೆ ಅನ್ವಯಿಸುವ ಇತರ ದಾಖಲೆಗಳು ಬೇಕಾಗಬಹುದು.
ಗಮನಿಸಿ: Exact document list ಬ್ಯಾಂಕ್ ಮತ್ತು business structure ಪ್ರಕಾರ ಬದಲಾಗಬಹುದು. Account ತೆರೆಯುವ ಮೊದಲು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ನ current document checklist ಪರಿಶೀಲಿಸಿ.
Current Account ಹೇಗೆ ತೆರೆಯುವುದು?
ಹಂತ 1: ಸರಿಯಾದ ಬ್ಯಾಂಕ್ ಆಯ್ಕೆ ಮಾಡಿ
ನಿಮ್ಮ businessಗೆ ಸೂಕ್ತವಾದ Current Account ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
ಹಂತ 2: Charges ಪರಿಶೀಲಿಸಿ
Account ತೆರೆಯುವ ಮೊದಲು:
- Minimum Balance
- Cash deposit charges
- Cash withdrawal charges
- NEFT/RTGS/IMPS charges
- Cheque charges
- Non-maintenance charges
- Digital banking charges
ಪರಿಶೀಲಿಸಿ.
ಹಂತ 3: Application ಸಲ್ಲಿಸಿ
ಬ್ಯಾಂಕ್ website ಅಥವಾ branch ಮೂಲಕ application ಸಲ್ಲಿಸಬಹುದು. Online facility ಇದೆಯೇ ಎಂಬುದು ಬ್ಯಾಂಕ್ ಪ್ರಕಾರ ಬದಲಾಗುತ್ತದೆ.
ಹಂತ 4: KYC ಮತ್ತು Business Verification
ಬ್ಯಾಂಕ್ identity, address ಮತ್ತು business/entityಗೆ ಸಂಬಂಧಿಸಿದ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸುತ್ತದೆ.
ಹಂತ 5: Account Activation
Verification ಪೂರ್ಣಗೊಂಡ ನಂತರ account activate ಆಗುತ್ತದೆ. ನಂತರ ಲಭ್ಯವಿರುವ cheque, debit card, internet banking, mobile banking, UPI/QR ಮುಂತಾದ facilities ಅನ್ನು ಬಳಸಬಹುದು.
Current Accountಗೆ PAN ಬೇಕೇ?
Account opening ಸಂದರ್ಭದಲ್ಲಿ PAN ಮತ್ತು ಇತರ KYC/financial details ಅನ್ನು ಬ್ಯಾಂಕ್ ಕೇಳಬಹುದು. ಯಾವ ದಾಖಲೆಗಳು ಕಡ್ಡಾಯ ಮತ್ತು ಯಾವ ಪರ್ಯಾಯ ದಾಖಲೆಗಳನ್ನು ಸ್ವೀಕರಿಸಲಾಗುತ್ತದೆ ಎಂಬುದು account type ಮತ್ತು customer/entityಗೆ ಅನುಗುಣವಾಗಿರುತ್ತದೆ.
ಆದ್ದರಿಂದ application ಮಾಡುವ ಮೊದಲು ಬ್ಯಾಂಕ್ನ current KYC requirements ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
Current Accountಗೆ Debit Card ಸಿಗುತ್ತದೆಯೇ?
ಕೆಲವು Current Account productsಗೆ debit card ಅಥವಾ business debit card facility ನೀಡಲಾಗುತ್ತದೆ.
ಆದರೆ:
- Card availability
- ATM withdrawal limit
- POS limit
- Online transaction limit
- Card charges
ಬ್ಯಾಂಕ್ ಮತ್ತು account variant ಪ್ರಕಾರ ಬದಲಾಗಬಹುದು.
Current Accountನಲ್ಲಿ Overdraft ಸಿಗುತ್ತದೆಯೇ?
Current Account ತೆರೆದ ತಕ್ಷಣ Overdraft (OD) ಸಿಗುವುದಿಲ್ಲ.
OD ಒಂದು ಪ್ರತ್ಯೇಕ credit facility. ಬ್ಯಾಂಕ್ customerನ eligibility, financial position, documentation ಮತ್ತು ತನ್ನ credit policy ಆಧರಿಸಿ ಅದನ್ನು ಮಂಜೂರು ಮಾಡಬಹುದು. ಅದೇ ರೀತಿ Cash Credit (CC) ಕೂಡ ಪ್ರತ್ಯೇಕ credit facility.
ಹೀಗಾಗಿ: Current Account = Deposit/transaction account OD/CC = Credit facility ಇವೆರಡನ್ನೂ ಒಂದೇ ಎಂದು ಪರಿಗಣಿಸಬಾರದು.
Current Account ಮತ್ತು CC/OD ಒಂದೇನಾ?
ಇಲ್ಲ. Current Account businessನ ದಿನನಿತ್ಯದ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳನ್ನು ನಡೆಸಲು ಬಳಸಲಾಗುತ್ತದೆ. CC ಅಥವಾ OD ಮೂಲಕ ಬ್ಯಾಂಕ್ ನಿರ್ದಿಷ್ಟ credit limit ಒದಗಿಸಬಹುದು. ಆ facility ಪಡೆಯಲು ಪ್ರತ್ಯೇಕ eligibility ಮತ್ತು bank approval ಬೇಕಾಗುತ್ತದೆ. ಕೆಲವು ದೊಡ್ಡ borrowersಗೆ current account ಮತ್ತು CC/OD ಸಂಬಂಧಿಸಿದಂತೆ RBIಯ banking arrangements ನಿಯಮಗಳು ಅನ್ವಯಿಸಬಹುದು. ಆದ್ದರಿಂದ ದೊಡ್ಡ business accountsಗೆ ಬ್ಯಾಂಕ್ ನೀಡುವ specific terms ಅನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
Current Accountನಲ್ಲಿ Charges ಯಾವುವು?
Current Accountನಲ್ಲಿ account typeಗೆ ಅನುಗುಣವಾಗಿ ವಿವಿಧ charges ಇರಬಹುದು.
ಉದಾಹರಣೆಗೆ:
- Minimum balance maintain ಮಾಡದ charge
- Cash handling/deposit charge
- Cash withdrawal charge
- Cheque book charge
- Cheque return charge
- NEFT/RTGS/IMPS charge
- Debit card charge
- Other service charges
ಎಲ್ಲ ಬ್ಯಾಂಕ್ಗಳ charges ಒಂದೇ ಆಗಿರುವುದಿಲ್ಲ.
Account ತೆರೆಯುವ ಮೊದಲು Schedule of Charges ಓದುವುದು ಉತ್ತಮ.
Current Account ಯಾರಿಗೆ ಸೂಕ್ತವಲ್ಲ?
ನಿಮ್ಮ ಅಗತ್ಯ ಕೇವಲ:
- Salary ಪಡೆಯುವುದು
- ವೈಯಕ್ತಿಕ ಉಳಿತಾಯ
- Emergency fund ಇಡುವುದು
- ಸಾಮಾನ್ಯ UPI payments
- ಉಳಿತಾಯದ ಮೇಲೆ interest ಪಡೆಯುವುದು
ಆಗಿದ್ದರೆ Savings Account ಹೆಚ್ಚು ಸೂಕ್ತವಾಗಿರಬಹುದು.
Current Account ಮುಖ್ಯವಾಗಿ business transactionsಗಾಗಿ ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದೆ ಮತ್ತು ಸಾಮಾನ್ಯವಾಗಿ balance ಮೇಲೆ interest ನೀಡುವುದಿಲ್ಲ.
ಒಂದು ಉದಾಹರಣೆ
ರಮೇಶ್ ಒಂದು grocery shop ನಡೆಸುತ್ತಿದ್ದಾರೆ ಎಂದುಕೊಳ್ಳಿ.
ಅವರಿಗೆ:
- ಪ್ರತಿದಿನ ಗ್ರಾಹಕರಿಂದ ಹಣ ಬರುತ್ತದೆ
- Suppliersಗೆ ನಿಯಮಿತವಾಗಿ ಹಣ ಪಾವತಿಸಬೇಕು
- Employeesಗೆ salary transfer ಮಾಡಬೇಕು
- Cheque ಮತ್ತು online transfer ಬಳಸಬೇಕು
- Business expenses ಪ್ರತ್ಯೇಕವಾಗಿ ನಿರ್ವಹಿಸಬೇಕು
ಇಂತಹ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ business transactionsಗಾಗಿ Current Account ಬಳಸುವುದು ಅನುಕೂಲಕರವಾಗಿರಬಹುದು. ಆದರೆ ರಮೇಶ್ ತಮ್ಮ ವೈಯಕ್ತಿಕ ಉಳಿತಾಯಕ್ಕಾಗಿ ಪ್ರತ್ಯೇಕ Savings Account ಇಟ್ಟುಕೊಳ್ಳಬಹುದು.
Current Account ತೆರೆಯುವ ಮೊದಲು ಈ 7 ವಿಷಯ ಪರಿಶೀಲಿಸಿ
Current Account ಆಯ್ಕೆ ಮಾಡುವ ಮೊದಲು ಈ ವಿಷಯಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ:
- Minimum Balance ಎಷ್ಟು?
- Minimum Balance maintain ಮಾಡದಿದ್ದರೆ charge ಎಷ್ಟು?
- Free cash deposit limit ಎಷ್ಟು?
- ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ cash depositಗೆ charge ಎಷ್ಟು?
- NEFT/RTGS/IMPS charges ಎಷ್ಟು?
- Cheque book ಮತ್ತು cheque return charges ಎಷ್ಟು?
- UPI, QR ಮತ್ತು internet banking facilities ಯಾವುವು?
ಈ ಮಾಹಿತಿಯನ್ನು ಮುಂಚಿತವಾಗಿ ತಿಳಿದುಕೊಂಡರೆ ನಂತರ ಅನಗತ್ಯ ಬ್ಯಾಂಕ್ charges ತಪ್ಪಿಸಬಹುದು.
Current Account ಬಗ್ಗೆ ಸಾಮಾನ್ಯ ಪ್ರಶ್ನೆಗಳು
Current Accountಗೆ interest ಸಿಗುತ್ತದೆಯೇ?
ಸಾಮಾನ್ಯವಾಗಿ ಸಿಗುವುದಿಲ್ಲ. RBIಯ deposit-interest frameworkನಲ್ಲಿ Current Accountನಲ್ಲಿ interest-free deposits ಸ್ವೀಕರಿಸುವ ವ್ಯವಸ್ಥೆ ಇದೆ.
Current Accountನಲ್ಲಿ ಎಷ್ಟು ಹಣ ಇಡಬಹುದು?
ಎಲ್ಲ Current Accountsಗೆ ಅನ್ವಯಿಸುವ ಒಂದೇ ಸಾಮಾನ್ಯ maximum balance limit ಇಲ್ಲ. Account ಮತ್ತು bank terms ಅನ್ವಯಿಸುತ್ತವೆ.
Current Accountಗೆ ₹50 ಲಕ್ಷ cash deposit ಮಾಡಬಹುದೇ?
₹50 ಲಕ್ಷವು ಸಾಮಾನ್ಯ cash-deposit prohibition limit ಅಲ್ಲ. ಒಂದು financial yearನಲ್ಲಿ Current Accountsನಲ್ಲಿ ₹50 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ cash deposits/withdrawals ನಡೆದರೆ SFT reportingಗೆ ಒಳಪಡಬಹುದು.
₹2 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು cash transaction ಮಾಡಬಹುದೇ?
Section 269ST ಅಡಿಯಲ್ಲಿ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ₹2 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ cash receiptಗೆ restriction ಇದೆ. ಇದು Current Account cash-deposit limit ಅಲ್ಲ. ಅನ್ವಯಿಸುವ exceptions ಮತ್ತು transaction structure ಗಮನಿಸಬೇಕು.
Current Accountನಲ್ಲಿ UPI ಬಳಸಬಹುದೇ?
ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು eligible Current Accountsಗೆ UPI/QR ಮತ್ತು ಇತರ digital banking facilities ನೀಡುತ್ತವೆ. ಇದು bank ಮತ್ತು account variant ಮೇಲೆ ಅವಲಂಬಿತ.
Current Accountಗೆ Minimum Balance ಕಡ್ಡಾಯವೇ?
ಪ್ರತಿಯೊಂದು Current Accountಗೂ ಒಂದೇ minimum balance ನಿಯಮ ಇರುವುದಿಲ್ಲ. ಬ್ಯಾಂಕ್ ಮತ್ತು account variant ಪ್ರಕಾರ requirement ಬದಲಾಗುತ್ತದೆ.
Current Account ಮತ್ತು Savings Account ಎರಡನ್ನೂ ಹೊಂದಬಹುದೇ?
ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಮತ್ತು business ಅಗತ್ಯಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಪ್ರತ್ಯೇಕ Savings Account ಮತ್ತು Current Account ಹೊಂದಿರುವುದು ಸಾಧ್ಯ. ಆದರೆ ಪ್ರತಿ accountಗೆ ಅನ್ವಯಿಸುವ bank terms ಮತ್ತು KYC requirements ಪಾಲಿಸಬೇಕು.
Current Accountನಲ್ಲಿ FD ಮಾಡಬಹುದೇ?
FD ಒಂದು ಪ್ರತ್ಯೇಕ term-deposit product. ಬ್ಯಾಂಕ್ ನೀಡುವ ಸೌಲಭ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ Current Account customer ಪ್ರತ್ಯೇಕವಾಗಿ FD ಮಾಡಬಹುದು.
ಕೊನೆಯ ಮಾತು
Current Account ಮುಖ್ಯವಾಗಿ ವ್ಯಾಪಾರ ಮತ್ತು ಹೆಚ್ಚಿನ ಪ್ರಮಾಣದ ನಿಯಮಿತ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳನ್ನು ನಿರ್ವಹಿಸಲು ಬಳಸುವ ಬ್ಯಾಂಕ್ ಖಾತೆಯಾಗಿದೆ. ಇದರಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ balance ಮೇಲೆ interest ಸಿಗುವುದಿಲ್ಲ. ಆದರೆ business payments, collections, cheque ಮತ್ತು digital transactions ನಿರ್ವಹಿಸಲು ಅಗತ್ಯವಿರುವ ವಿವಿಧ banking facilities ದೊರೆಯಬಹುದು.
Current Account ತೆರೆಯುವ ಮೊದಲು Minimum Balance, cash transaction charges, cheque charges, digital banking facilities ಮತ್ತು Schedule of Charges ಪರಿಶೀಲಿಸುವುದು ಬಹಳ ಮುಖ್ಯ. ಅದೇ ರೀತಿ, Current Accountನಲ್ಲಿ ₹50 ಲಕ್ಷ ಎಂಬ ಸಂಖ್ಯೆಯನ್ನು cash deposit limit ಎಂದು ತಪ್ಪಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಾರದು. ಅದು ನಿರ್ದಿಷ್ಟ Current Account cash deposits/withdrawalsಗೆ ಸಂಬಂಧಿಸಿದ SFT reporting threshold. ಮತ್ತೊಂದೆಡೆ, Section 269ST ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ₹2 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ cash receiptಗೆ ಪ್ರತ್ಯೇಕ ಕಾನೂನು restriction ವಿಧಿಸುತ್ತದೆ. ಹೀಗಾಗಿ reporting threshold, cash receipt restriction ಮತ್ತು bank account transaction limits — ಇವು ಮೂರು ಬೇರೆ ವಿಷಯಗಳು ಎಂಬುದನ್ನು ನೆನಪಿನಲ್ಲಿಡುವುದು ಮುಖ್ಯ.
ನಿಮ್ಮ ಅಗತ್ಯ ವೈಯಕ್ತಿಕ ಉಳಿತಾಯವಾಗಿದ್ದರೆ Savings Account ಹೆಚ್ಚು ಸೂಕ್ತವಾಗಬಹುದು. ಆದರೆ ನಿಯಮಿತ business transactions ಹೆಚ್ಚಿದ್ದರೆ Current Account ಹೆಚ್ಚು ಅನುಕೂಲಕರ ಆಯ್ಕೆಯಾಗಿರಬಹುದು.
Read More